Facture électronique bâtiment, ce que les PME doivent préparer (2027)
En 2027, les PME du bâtiment passent à la facture électronique. Situations de travaux, retenue de garantie, Excel ou outil maison, ce qu'il faut préparer.
 Jérémy Dufroy
·
·
10 min de lecture
Depuis le 1er septembre, vos fournisseurs peuvent vous envoyer leurs factures au format électronique, et vous devez pouvoir les recevoir. La plupart des entreprises ont désigné une plateforme pour ça, parfois au dernier moment. Vos propres factures, elles, partent encore comme avant, depuis Excel, Word, votre logiciel ou un outil maison.
C'est la prochaine étape. Au 1er septembre 2027, la facture électronique devient une obligation d'émission pour les PME du bâtiment. Faut-il changer de logiciel ? Et que deviennent vos situations de travaux, vos retenues de garantie et vos factures de sous-traitance ?
Vous trouverez ici le calendrier vérifié sur les sources officielles et les cas propres au bâtiment qui posent problème. Puis les options selon l'outil que vous utilisez aujourd'hui, et les situations où il n'y a pas de quoi s'inquiéter.
Facture électronique dans le bâtiment, qu'est-ce qui change en 2027 ?
À partir du 1er septembre 2027, une PME du bâtiment doit envoyer ses factures aux entreprises dans un format structuré, via une plateforme agréée. Elle doit aussi déclarer à l'administration le montant de ses ventes aux particuliers.
Jusqu'ici, une facture était un document à lire. Avec la réforme, c'est un fichier de données qu'un logiciel sait lire tout seul. On parle de format structuré, par exemple Factur-X (un PDF qui embarque ces données). Entre entreprises, un Word, un PDF simple ou une facture scannée ne suffisent plus, comme le rappelle le dossier de France Num consacré au bâtiment.
Ces factures passent par une plateforme agréée (un prestataire immatriculé par l'administration fiscale, intermédiaire obligatoire entre vous et votre client). Vous la choisissez librement dans la liste officielle publiée sur impots.gouv.fr, et vous pouvez en changer.
| Échéance | Ce qui change | Qui est concerné |
|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises, quelle que soit leur taille |
| 1er septembre 2026 | Émission des factures électroniques et e-reporting | Grandes entreprises et ETI |
| 1er septembre 2027 | Émission des factures électroniques et e-reporting | PME et micro-entreprises |
Ce calendrier est celui publié par le ministère de l'Économie. L'e-reporting, c'est la transmission à l'administration des ventes qui ne passent pas par une facture électronique entre entreprises, en particulier les ventes aux particuliers.
Un mois après le démarrage, 75 % des entreprises déclarant de la TVA avaient désigné leur plateforme de réception. C'est le chiffre du premier comité de suivi de la réforme. Le gouvernement y a aussi annoncé qu'aucune sanction ne serait prononcée avant fin 2026.
Ensuite, les amendes sont fixées par la loi de finances pour 2026. Comptez 50 € par facture non émise au format électronique et 500 € par transmission d'e-reporting manquée, chacune plafonnée à 15 000 € par an.
Qui est concerné dans une entreprise du bâtiment ?
Tout dépend de qui vous facturez. Les factures adressées à des entreprises passent par la plateforme, celles des particuliers restent les mêmes, mais leurs montants doivent être déclarés.
| Votre client | Ce que vous lui envoyez | Ce qui change en 2027 |
|---|---|---|
| Une entreprise (entreprise générale, promoteur, commerce, industriel) | Une facture électronique, via votre plateforme | Fin du PDF par mail, format structuré obligatoire |
| Un particulier | La même facture qu'aujourd'hui | Les montants remontent à l'administration via votre plateforme |
| Un acheteur public | Une facture déposée sur Chorus Pro | Rien de neuf, c'est déjà le cas aujourd'hui |
| Vous êtes sous-traitant | Une facture hors taxe à l'entreprise principale, avec la mention d'autoliquidation | La facture passe au format structuré, mention comprise |
Pour les particuliers, France Num prend l'exemple d'un électricien qui refait le tableau d'une maison. Son client reçoit sa facture comme avant. L'entreprise transmet à l'administration le montant hors taxe, la TVA par taux, la date et la nature de la prestation. Elle le fait au rythme de ses déclarations de TVA.
Si vous êtes sous-traitant d'un grand groupe, n'attendez pas 2027. Les grandes entreprises et les ETI émettent déjà en électronique depuis septembre 2026. Certaines attendront la même chose de leurs sous-traitants avant l'échéance légale.
Pourquoi la facture électronique est-elle plus délicate dans le bâtiment ?
Parce qu'un chantier ne se facture presque jamais en une fois. Acompte, situations, avenants, solde, retenue de garantie, autoliquidation, chaque facture dépend des précédentes, et toutes ces données doivent être justes dans le fichier.
France Num cite une rénovation de bureaux à 350 000 € HT. On y trouve deux lots sous-traités, un acompte, deux situations, un avenant et une retenue de 5 %. Ce chantier banal produit à lui seul une dizaine de factures. Et selon l'Insee, cité dans le même dossier, 46,8 % des entreprises de la construction ont recours à la sous-traitance.
| Cas de facturation | Ce qui doit être juste dans la facture | Si l'outil ne le gère pas |
|---|---|---|
| Acompte et situations de travaux (factures successives selon l'avancement) | Le déjà facturé, le reste à facturer, la référence au marché | Montants incohérents, facture rejetée |
| Avenant ou travaux supplémentaires | Le lien avec le devis et le marché initial | Écart difficile à justifier entre devis et factures |
| Retenue de garantie (jusqu'à 5 % gardés par le client pendant un an) | La retenue renseignée dans les données, la TVA calculée sur le total | Écart avec votre déclaration de TVA |
| Sous-traitance en autoliquidation (l'entreprise principale déclare la TVA à votre place) | Facture hors taxe, mention d'autoliquidation dans les données | Facture rejetée par la plateforme du client |
| Clients particuliers | Montants hors taxe et TVA par taux | E-reporting incomplet ou faux |
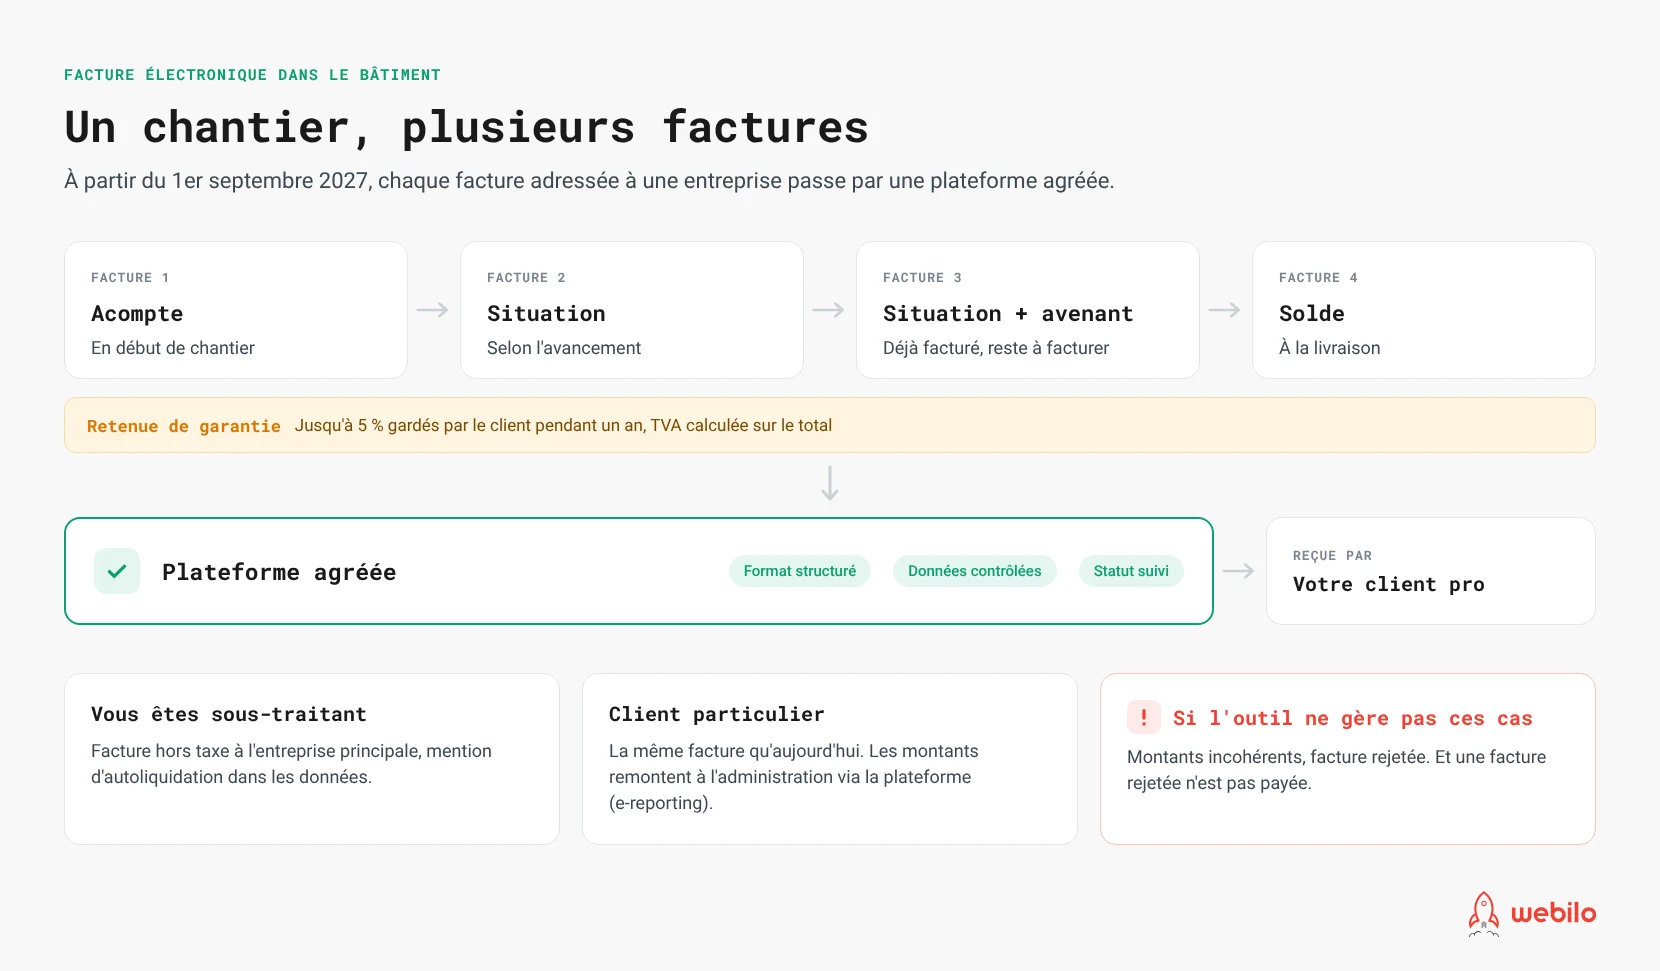
Une facture rejetée, c'est une facture qui n'est pas payée. Dans un secteur où la trésorerie est souvent tendue, c'est le vrai risque, bien avant l'amende.
Le contenu des factures évolue aussi. Le ministère de l'Économie parle de 34 données à faire figurer, dont quatre nouvelles mentions obligatoires.
- le numéro SIREN de votre client professionnel ;
- l'adresse de livraison des biens, si elle diffère de l'adresse de facturation ;
- la catégorie de l'opération (livraison de biens, prestation de services, ou les deux) ;
- l'option pour le paiement de la TVA d'après les débits, si vous l'avez prise.
Peut-on continuer à facturer depuis Excel ou un outil maison ?
Depuis Excel ou Word, non, pas pour vos clients professionnels. Un outil maison ou sur mesure, oui, à condition de le raccorder à une plateforme agréée.
Excel a souvent très bien fait le travail pendant des années, surtout pour un chiffrage que vous seul saviez faire. Mais un tableur ne produit pas de facture structurée et ne parle pas à une plateforme. En pratique, il faudrait ressaisir chaque facture dans le portail de la plateforme, ou passer à un logiciel.
Selon le baromètre France Num 2025, 90 % des PME du bâtiment sont équipées d'un logiciel de facturation. Pour l'entreprise sur dix qui ne l'est pas, 2027 demandera le plus de travail.
Pour un outil développé sur mesure, la bonne nouvelle est qu'on n'a pas besoin de le jeter. Il peut devenir ce que l'administration appelle une solution compatible. C'est un logiciel métier ou de facturation qui passe par une plateforme agréée pour transmettre les factures. Le raccordement se fait en général par une API (une porte d'entrée prévue pour que deux logiciels échangent des données).
Concrètement, votre outil devra savoir faire quatre choses.
- produire chaque facture au format structuré, avec les nouvelles mentions ;
- l'envoyer à la plateforme et récupérer son statut de traitement ;
- gérer les factures refusées, sans les perdre ni les dupliquer ;
- transmettre les données d'e-reporting pour vos clients particuliers.
Ce n'est pas une case à cocher, c'est un vrai chantier technique. Mais quand l'outil fait déjà bien son travail, c'est souvent plus raisonnable que de reconstruire tout votre chiffrage ailleurs.
Même logique pour un outil monté avec Airtable, Make ou une application générée avec ChatGPT ou Lovable. Avant d'y brancher votre facturation, vérifiez qu'il est solide et que quelqu'un peut le faire évoluer. Nos 7 points à vérifier sur un outil créé avec l'IA sont un bon point de départ.
Logiciel du marché, plateforme seule ou outil sur mesure, que choisir ?
Partez de ce que vous avez déjà. Si votre outil actuel gère vos cas de facturation, raccordez-le, sinon choisissez celui qui couvre vos situations, retenues et sous-traitances sans contournement.
| Votre situation aujourd'hui | L'option la plus simple | Ce qu'il faut vérifier |
|---|---|---|
| Facturation simple, surtout des particuliers | L'outil de facturation proposé par une plateforme agréée | Qu'il gère l'e-reporting et vos taux de TVA |
| Logiciel de gestion BTP du marché (Obat, Batappli, Graneet...) | Activer le raccordement proposé par l'éditeur | Situations, retenues et autoliquidation dans le fichier structuré, et la plateforme utilisée |
| Devis et factures sous Excel ou Word | Passer à un logiciel BTP du marché si votre chiffrage est classique | La reprise de vos clients avec leur SIREN, et des factures en cours |
| Outil maison ou sur mesure qui chiffre et facture | Le raccorder à une plateforme agréée | Qui maintient le code, et si l'outil stocke déjà les données demandées |
| Outil créé avec l'IA ou en no-code | Le faire auditer avant d'y brancher la facturation | Sécurité, sauvegardes, et qui peut le modifier |
Le conseil de France Num va dans le même sens. Ne choisissez pas un outil sur le seul critère du bon format de fichier. Dans le bâtiment, la conformité se joue autant dans la logique métier que dans le format. Un outil qui ne connaît pas les situations de travaux vous obligera à bricoler.
Quand ce n'est pas la peine de s'inquiéter
Si vous facturez surtout des particuliers, ou si votre logiciel BTP est déjà prêt, la réforme se règle avec quelques réglages et un test. Inutile de tout changer, et encore moins de lancer un développement pour ça.
- vous ne travaillez que pour des particuliers, vos factures ne changent pas pour vos clients, seule la déclaration des montants s'ajoute ;
- votre éditeur confirme par écrit qu'il gère vos situations, retenues et autoliquidations au format structuré, il vous reste à tester ;
- la plateforme désignée en 2026 pour la réception propose aussi l'émission, et elle couvre vos cas ;
- votre seul souci est le format de facture, un logiciel du marché suffit largement.
Le sur mesure a du sens quand vous avez déjà un outil qui porte votre métier, ou un chiffrage qu'aucun logiciel ne sait faire. Pas pour cocher une case réglementaire. On vous dirait exactement la même chose en rendez-vous.
Ce que ça change concrètement, cas réels
Dans les projets que nous avons menés dans le bâtiment, la facture n'est jamais un sujet isolé. C'est la fin d'une chaîne qui commence au devis, et c'est là que se jouent les ressaisies.
Menuiserie, des devis 5 fois plus rapides et un seul outil jusqu'à la facture
Dans une entreprise de fermetures et de menuiserie de 20 personnes. Les devis vivaient dans Excel, les commandes sur papier et les factures dans un autre logiciel. Chaque étape recommençait la précédente.
Le logiciel développé chiffre les devis à partir des tarifs fournisseurs, puis transforme le devis accepté en commande et en facture. Résultat, un devis 5 fois plus rapide, zéro ressaisie de tarif, et un seul outil du devis à la facture payée.
C'est typiquement le genre d'outil à raccorder à une plateforme agréée avant septembre 2027. Les factures y sont déjà rattachées aux devis, avec la TVA ventilée, donc l'essentiel des données existe. Le détail du projet est dans l'étude de cas Domingo.
Bâtiment, de 5 à 10 clients signés par mois avec des relances suivies
Un autre client du bâtiment de 15 personnes. Leurs devis partaient, mais personne ne savait vraiment ce qu'ils devenaient, et les factures étaient payées en retard. Avec des relances automatiques de devis puis de factures, elle est passée de 5 à 10 clients signés par mois, sans plus aucune relance oubliée.
La facture électronique ajoute une donnée utile à ce type d'outil. La plateforme indique où en est chaque facture, ce qui peut servir à arrêter une relance au bon moment. Le comité de suivi note toutefois que ces statuts ne remontent pas encore toujours bien entre plateformes.
Le projet est raconté dans l'étude de cas Ouvrea, et la méthode dans notre article sur l'automatisation des relances de devis et de factures.
Par où commencer ?
Commencez par un inventaire, pas par un logiciel. En une heure, vous saurez quels cas vous concernent et ce que votre outil doit savoir faire.
- retrouvez la plateforme désignée en 2026 pour la réception, et demandez si elle gère aussi l'émission ;
- listez vos types de factures sur les douze derniers mois (acomptes, situations, retenues, autoliquidation, particuliers, marchés publics) ;
- complétez le SIREN de chaque client professionnel dans votre fichier client ;
- posez trois questions écrites à votre éditeur ou à votre prestataire, sur les situations, la retenue de garantie et l'autoliquidation ;
- prévoyez une facture test au premier semestre 2027, avant d'en avoir besoin ;
- faites le point avec votre expert-comptable, qui voit passer vos déclarations de TVA.
Pour les questions sur le calendrier ou le champ de la réforme, l'administration a aussi ouvert un numéro national d'assistance, le 0 806 807 807.
Si vous facturez depuis un outil maison ou sur mesure, une seule question compte. Faut-il le raccorder, ou basculer sur un logiciel du marché ? Pour un outil créé avec l'IA ou en no-code, notre audit d'une journée coûte 500 €. Il dit ce qu'il faut corriger avant d'y brancher la facturation.
Pour regarder votre cas, réservez un échange gratuit de 30 minutes, sans engagement. Et si un logiciel BTP du marché fait l'affaire, on vous le dira.
Questions fréquentes
Une PME du bâtiment doit-elle émettre des factures électroniques ?
Oui, à partir du 1er septembre 2027, pour ses factures adressées à des entreprises assujetties à la TVA et établies en France. Elle doit déjà pouvoir en recevoir depuis le 1er septembre 2026. Les grandes entreprises et les ETI émettent, elles, depuis 2026.
Mes clients particuliers vont-ils recevoir une facture électronique ?
Non. Vous continuez à leur remettre une facture comme aujourd'hui. Ce qui change, c'est que les montants de ces ventes doivent remonter à l'administration via votre plateforme agréée.
Peut-on encore envoyer une facture PDF à un client professionnel ?
Pour une PME, oui jusqu'au 1er septembre 2027. Ensuite, un PDF simple envoyé par mail ne suffira plus entre entreprises. Chaque facture non émise au format électronique pourra coûter une amende de 50 €.
Les situations de travaux sont-elles concernées ?
Oui. Chaque situation est une facture, qui doit partir au format électronique comme les autres. Votre outil doit suivre le déjà facturé et le reste à facturer pour que les montants restent cohérents d'une situation à l'autre.
Comment gérer la retenue de garantie dans une facture électronique ?
La retenue doit être renseignée dans les données de la facture, et la TVA reste due sur le montant total. Un outil qui n'est pas prévu pour ce cas produit des données fausses, et donc un écart avec votre déclaration de TVA.
Comment choisir sa plateforme agréée ?
Seule la liste officielle publiée sur impots.gouv.fr fait foi. Choisissez d'abord le logiciel avec lequel vous facturez, puis vérifiez à quelle plateforme il est raccordé. Vous pouvez changer de plateforme plus tard.
Quelles sanctions si l'on n'est pas prêt ?
Comptez 50 € par facture non émise au format électronique et 500 € par transmission d'e-reporting manquée. Chaque amende est plafonnée à 15 000 € par an. Une première infraction réparée spontanément, ou dans les 30 jours après une demande de l'administration, n'est pas sanctionnée.
Un logiciel sur mesure peut-il devenir conforme ?
Oui. Raccordé à une plateforme agréée, il devient une solution compatible, au même titre qu'un logiciel du marché. L'ampleur du travail dépend des données que l'outil gère déjà et de l'interface proposée par la plateforme.
Un cas concret à nous soumettre ?
En 30 minutes, on identifie ce qui vous fait perdre le plus de temps, et on vous dit franchement si un outil sur mesure en vaut la peine. Sans engagement.
Réserver un échange de 30 min